

会社売却の準備チェックリスト|値段の計算・株式・必要書類・仲介契約の確かめ方
こんなお悩みはありませんか?
「いつか会社を売りたいが、何から始めればいいか分からない」
「自分の会社がいくらで売れるのか、見当がつかない」
「どんな書類を、いつまでにそろえればいいのか知りたい」
会社を売ることを考え始めても、日々の仕事に追われて、何も手をつけないまま1年が過ぎてしまう社長も多いのではないでしょうか。
会社売却の準備は、まず自社の値段を決算書の数字で計算すると、売りたい額までいくら足りないかを金額で出せます。
この記事では、会社売却の準備を5つのチェックに分けて、売る2年前から確かめる順にまとめました。
この記事で分かること
- 会社売却の値段を自分の数字で計算する方法
- 会社売却の前に整理する株式・資産・簿外債務
- 相談先と仲介契約の条項で確かめること
商談をつくる4つの経路の資料を受け取る


BtoBの商談をつくる4つの経路(アウトバウンド・交流会と会食・紹介と代理店・インバウンド)と、どの順番で手をつけるかをまとめた資料を、無料でお渡ししています。資料のページでお名前とメールアドレスなどを入力すると、資料のリンクをメールでお送りします。
会社売却の準備とは?売る前に確かめておきたい5つのこと
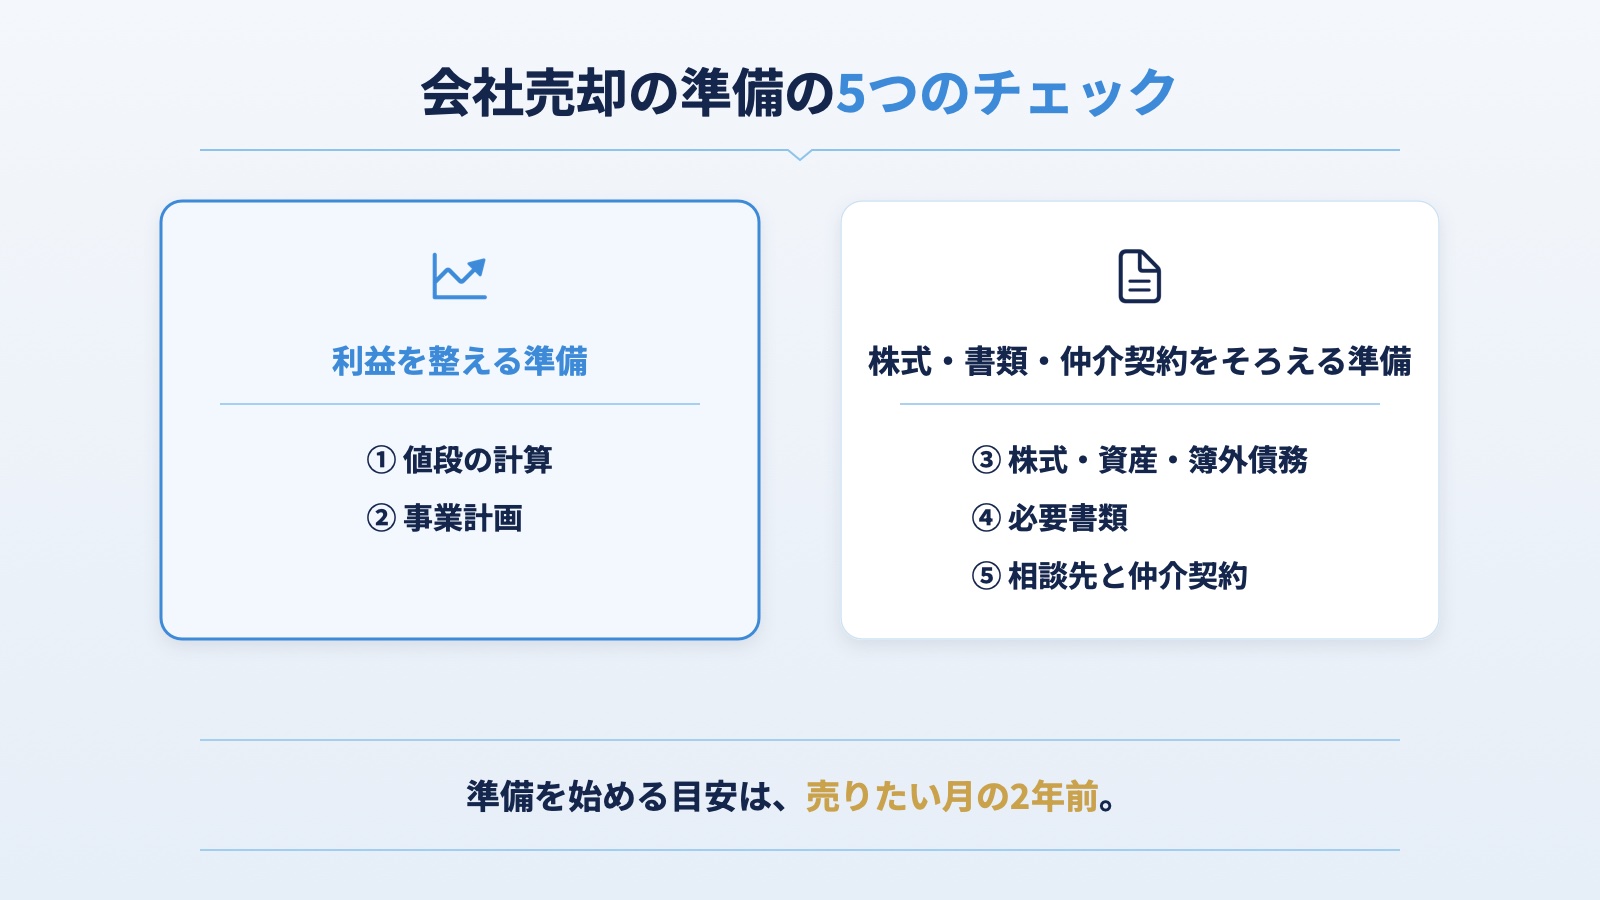
会社売却の準備には、買い手に見せる書類や株式をそろえる準備と、利益を上げて会社を「売れる状態」にする準備の2つがあります。
5つのチェックのうち、チェック①②は利益を整える準備、チェック③〜⑤は株式・書類・仲介契約をそろえる準備です。
準備にかかる期間の目安
中小企業庁の中小M&Aガイドラインでは、希望する買い手と出会うまでに、通常数か月〜1年ほどかかるとされています。
利益の出し方や事業計画から整えるなら、さらに前から動く必要があります。
En placeが支援しているのも、売却の1年半〜2年前から準備を始める会社です。
売りたい時期が決まっている社長は、売りたい月から2年さかのぼった月を準備の始まりの目安にしてください。
出典:中小企業庁「中小M&Aガイドライン(第3版)」令和6年8月(確認日 2026-11-19)
時期ごとのチェックリスト
5つのチェックを確かめる時期は、売る2年前から買い手の調査の前までです。
| 時期 | 確かめること | くわしい章 |
|---|---|---|
| 売る2年〜1年半前 | 今の営業利益で、会社の値段の目安を出す | チェック① |
| 売る2年〜1年半前 | 売りたい額から、営業利益の目標と月の契約件数を決める | チェック② |
| 売る1年前まで | 株式・会社の資産・帳簿に出ない債務を整理する | チェック③ |
| 相談先に話す前 | 3年分の申告書・決算書をそろえる | チェック④ |
| 相談先・仲介と話すとき | 相談先を1つに絞り、仲介契約の条項の期間を確かめる | チェック⑤ |
| 買い手の調査の前 | 調査で求められる書類の置き場所を確かめる | チェック④ |
表の時期は目安なので、売りたい時期がもっと近い社長は、チェック①と④を先に済ませておきましょう。
会社を売る6つの段階と、チェックを済ませる時期
会社を売る流れは、相談先や仲介会社に話してから買い手に会社を引き渡すまで、おおむね6つの段階で進みます。
| 段階 | 売り手がすること |
|---|---|
| 相談・仲介契約 | 顧問税理士や仲介会社に相談し、仲介を頼むなら契約を結ぶ |
| 買い手候補への打診 | 社名を伏せた資料(ノンネーム)を候補の会社に送ってもらう |
| 秘密保持契約・企業概要書 | 興味を持った会社と秘密保持契約を結び、事業の内容や数字をまとめた資料(企業概要書)を渡す |
| トップ面談・基本合意 | 社長どうしで会い、おおまかな条件で合意する |
| 買い手の調査(DD) | 買い手が財務・法務・事業を調べる |
| 最終契約・引き渡し | 最終契約を結び、代金を受け取って会社を引き渡す |
チェック①〜③は相談先に話す前に、チェック④の書類は相談の前と買い手の調査の前の2回、チェック⑤の仲介契約は相談先と話すときに確かめます。
チェック①|会社売却の値段を自分の数字で計算する
たとえば営業利益が年5,000万円の会社なら、決算書の数字を式に入れるだけで、自社の値段の目安を自分で出せます。
値段の式|利益×倍率+手元の現金
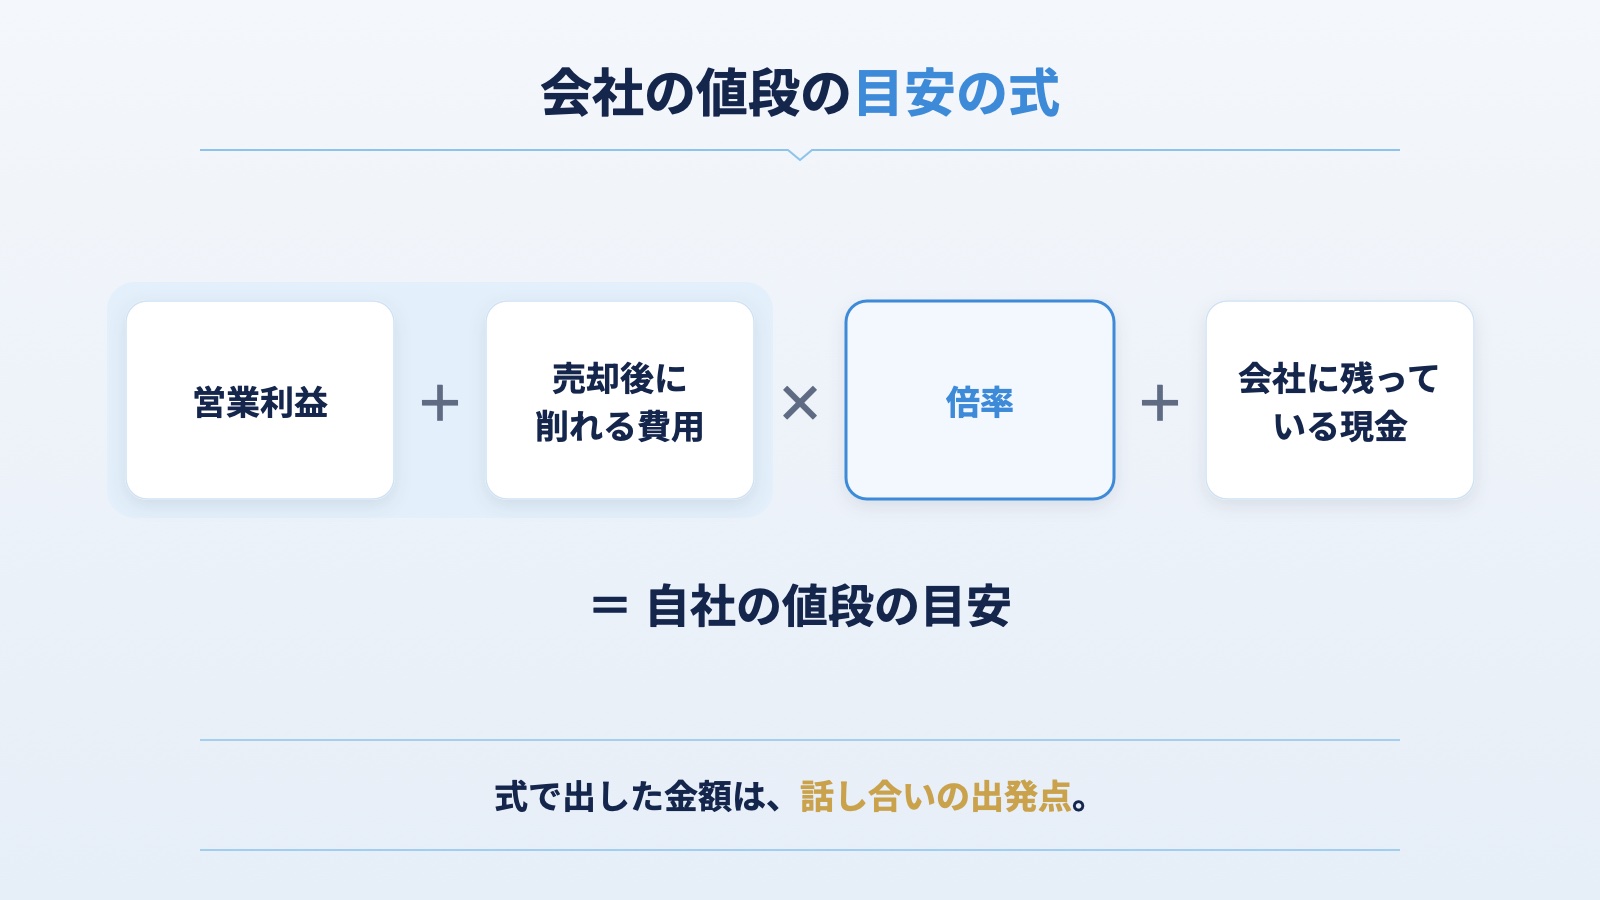
会社の値段の出し方には将来の利益から計算するDCF法などもありますが、中小企業の売却でよく使われる考え方の一つは、(営業利益+売却後に削れる費用)×倍率+会社に残っている現金という式です。
中小企業庁の中小M&Aガイドラインでも、会社の純資産に数年分の利益を足して値段を考える場合があると書かれています。
式で出した金額は話し合いの出発点で、最後は売り手と買い手が合意した金額が売却の値段になります。
出典:中小企業庁「中小M&Aガイドライン(第3版)」令和6年8月(確認日 2026-11-19)
売却後に削れる費用
売却後に削れる費用とは、買い手の会社に入ったあとは払わなくなる費用のことです。
たとえば、付き合いだけで続けている発注や、1年だけで終わる設備の投資、社長が使いすぎている交通費や交際費が当てはまります。
買い手が認めた分は、営業利益に足してもらえます。決算書の経費を1行ずつ読み、来年からなくせる費用に印を付けておきましょう。
倍率が上がる会社と下がる会社
倍率は事業の伸びしろや社長がいなくても仕事が回るか、事業を広げられるか、買いたい会社が何社いるかで変わります。
同じ事業でも「何をしている会社か」を買い手にどう説明するかで倍率が変わることもありますが、利益が出ていない会社は説明を整えても、基本的には買い手が付きません。
En placeでは倍率を堅く見て2〜3倍を目安にしていますが、倍率は業種や売る時期によっても変わります。
計算の例|営業利益5,000万円の会社
営業利益が年5,000万円で、売却後に削れる費用が年1,000万円ある会社で計算してみます。
値段の目安の計算
- 営業利益5,000万円+削れる費用1,000万円=6,000万円
- 6,000万円×倍率3倍=1億8,000万円
- 1億8,000万円+会社の口座にある現金5,000万円=2億3,000万円
自社の数字に置き換えるときは直近の決算書の営業利益と印を付けた削れる費用を足し、2倍と3倍の両方で計算すると、低めと高めの2つの目安になります。
会社の値段の決まり方と売却の手順を説明したEn placeのYouTubeの動画も、あわせてご覧ください。
チェック①で確かめること
- 直近の決算書から営業利益を書き出した
- 売却後に削れる費用に印を付けた
- 2倍と3倍の両方で、会社の値段の目安を出した
- 会社の口座の現金と借入の残りを確かめた
チェック②|売りたい額から事業計画を逆算する
チェック①で出した値段が売りたい額に届かないときは、営業利益の目標から逆算した事業計画をつくり、売る日までに利益を上げます。
手元に残したい額と売る額
株を売って得た利益には、所得税と住民税で20%、さらに復興特別所得税(所得税の額の2.1%)がかかります。
税金がかかるのは売った金額から株を手に入れたときの費用などを引いた利益なので、株を手に入れたときの費用がほとんどない会社なら、手元に残るのは売った額の8割ほどです。
1億円近くを手元に残したいなら、1億2,000万円ほどで売る必要があります。
くわしい税額は、顧問税理士に計算してもらいましょう。
出典:国税庁 タックスアンサー No.1463「株式等を譲渡したときの課税(申告分離課税)」(確認日 2026-11-19)
営業利益の目標と売上
1億2,000万円で売りたい受託の会社なら、削れる費用と会社の現金を入れずに倍率3倍で見て、営業利益は年4,000万円ほどが目標になります。
売上は営業利益の目標から決め、受託の事業なら原価を売上の3割、販管費(広告や人件費などの経費)を3割に収めると、営業利益は売上の4割ほどが目安です。
割合は業種で変わり、細かな雑費で売上の1割ほどがさらに減ることもあります。
雑費を入れずに原価3割・販管費3割で計算すると、営業利益4,000万円に必要な売上は年1億円です。
倍率を2倍と堅く見るなら、営業利益の目標は年6,000万円ほどになります。
月の契約件数
年1億円の売上は、月にすると840万円ほどです。
月40万円の契約を受けている会社なら、840万円を40万円で割った21件の契約を毎月続けていれば、月の売上840万円に届きます。
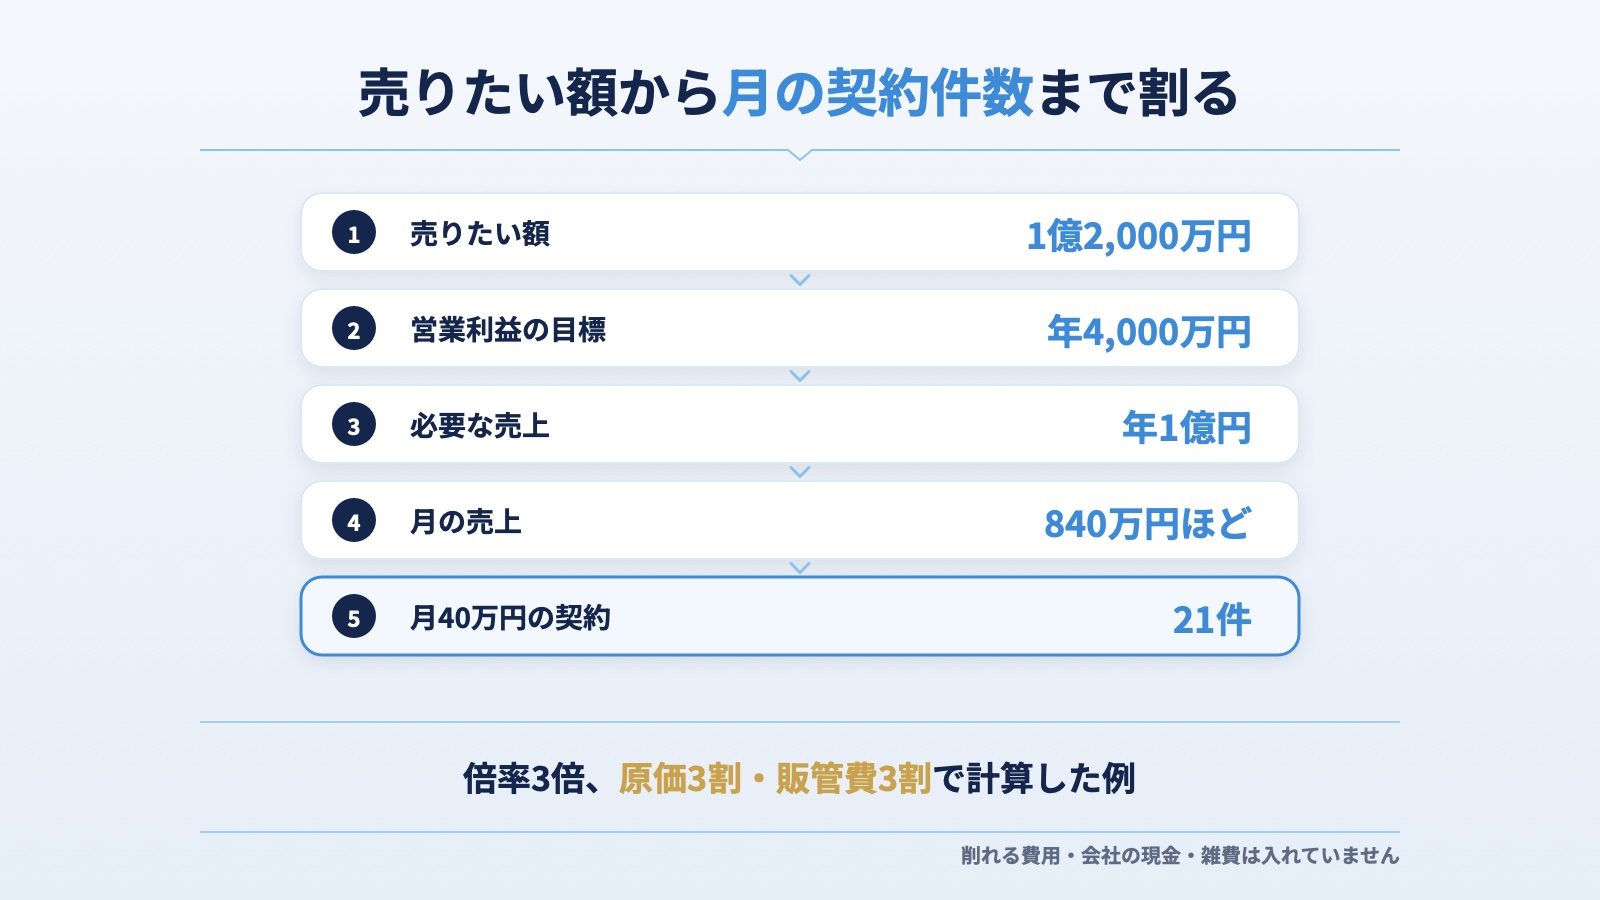
売上は単価×客数で決まるので、何件の契約を何か月で増やすかまで決めて、毎月の契約件数を計画と見比べましょう。
事業計画を利益から組み立てる手順は、実際の数字を入れながら説明した動画もあります。
毎月の契約件数を増やす商談のつくり方の1つとして、社長がYouTubeの動画で商談をつくる方法を『YouTube集客は再生数十回でいい』の記事にまとめています。
 YouTube集客は再生数十回でいい|BtoBの社長が撮る4つの動画と使い道BtoBの会社のYouTube集客は、再生が数十回でも商談につながりやすくなります。En placeの実例から、最初に撮る4つの動画、商談の前に送る・LI…
社長がいないと回らない会社
社長がいないと仕事が回らない会社は、社長が抜けたあとに売上が落ちるおそれがあると買い手に見られ、倍率が下がりやすくなります。
ただ、3億円以下ほどの規模の売却では、「この社長に残ってほしい」と買い手が考えて買うこともあります。
社長にしかできない仕事とほかの人に任せられる仕事を書き出し、集客の数字や担当者を社長以外の人でも説明できるように資料にまとめておきましょう。
チェック②で確かめること
- 売りたい額と売りたい時期を決めた
- 手元に残したい額から、売る額を出した
- 営業利益の目標から、必要な売上を出した
- 売上を月の契約件数まで割った
- 社長がいなくても回る仕事を書き出した
営業利益を上げるために増やしたい商談を、どの経路からどの順番でつくるかは、無料の資料「BtoBマーケティング実践設計書」にまとめています
チェック③|会社売却の前に株式・資産・簿外債務を整理する
会社を売る前に最低限整理しておく物は、中小企業庁の中小M&Aガイドラインでは株式と事業に使う資産とされています。
株式は3分の2以上
全事業を売るような大事な決めごとには、株主総会に出席した株主の議決権の3分の2以上の賛成が要ることがあります。そのため、社長が株式の3分の2以上を持っておくのが望ましいとされています。
株式をすべて売る株式譲渡では、社長が基本的に全株式を持っていなければなりません。ほかの株主がいるなら、株の買い取りも考えておきましょう。
親族や古くからの知人に株を譲ってほしいと頼むのは気が進まないかもしれませんが、早めに株を買い取りたいと伝えて、買い取る金額と時期を相談しましょう。
株主名簿と名義株
株主名簿が今の株主と合っているか、名義株(実際にはお金を出していない親族や知人の名前になっている株)がないかも確かめます。
株券を発行している会社なら、株券の保管場所も株主名簿とあわせて見直してください。
中小企業庁の中小M&Aガイドラインでは、株主名簿や株主総会の議事録が整っていない中小企業がたびたび見られるとされています。
名義株があるときは、整理の手続きを弁護士に相談しましょう。
会社の財産と社長個人の財産
家族で経営している中小企業では、会社の財産と社長個人の財産が分かれていないことも多いとされています。
社長名義の土地や車を会社で使っている、社長と会社でお金を貸し借りしている、社長が会社の借りた社宅に住んでいるといった関係は、売る前に整理しておきましょう。
担保が付いた不動産や機械、争いの対象になっている不動産や機械は、売ったあとの事業で使い続けにくくなります。事業に使う不動産や機械は、名義と担保もあわせて確かめておきましょう。
未払いの残業代と係争
株式を売る方法の売却では、未払いの残業代や争いごとの賠償のように帳簿には出てこない債務(簿外債務)も、会社といっしょに買い手へ移ります。
そのため買い手の調査では、残業代のほかにも、帳簿にのせていない退職金の支払い義務や取引先との争いまで調べられます。
社長にとって言いにくい話も、相談先には早いうちに伝えておきましょう。
出典:中小企業庁「中小M&Aガイドライン(第3版)」令和6年8月(確認日 2026-11-19)
チェック③で確かめること
- 社長の持ち株が3分の2以上ある(全株式を売るなら全株式)
- 株主名簿が今の株主と合っている
- 名義株がない
- 株券を発行している会社なら、株券を保管できている
- 会社と社長個人の財産・お金の貸し借りを分けた
- 未払いの残業代や争いごとがないか確かめた
チェック④|会社売却の準備で集める必要書類
会社売却の必要書類は、最初から一度に全部をそろえなくてもかまいません。
書類は最初の相談のときと、買い手の調査のときの2回に分けて集めます。
書類①|最初の相談で出す3年分の書類
中小企業庁の中小M&Aガイドラインでは、最初に相談するときは直近3年分の税務申告書・決算書・勘定科目内訳明細書の写しがあれば十分とされています。
勘定科目内訳明細書は、決算書の預金や売掛金、借入金などを相手先ごとに書き出した書類です。
会社案内やホームページの写しもあれば、相談先はどんな事業をしている会社かをつかみやすいでしょう。
ほかの細かい書類は、相談先から頼まれたときに集めれば間に合います。
書類②|買い手の調査で求められる書類
買い手の調査(DD)では、会社の決まりや契約、働く人との関係を書類を見ながら1つずつ確かめます。
| 買い手が確かめること | 書類の例(写し) |
|---|---|
| 株式と会社のしくみ | 定款・登記の書類・株主名簿・株主総会や取締役会の議事録など |
| 大事な契約 | 取引先との契約書・事務所の賃貸借の契約書・借入の契約書など |
| 資産と負債 | 決算書・借入の残高が分かる書類など |
| 人事と労務 | 就業規則・雇用契約書など |
| 争いごと | 取引先やお客様との争いが分かる書類など |
| 許認可 | 事業に必要な許可や届出の書類など |
どの書類がどこにあるかは、売る前に一覧にしておきましょう。
買い手が書類で確かめられなかった点は、最終契約で売り手が保証する範囲に入りやすくなります。
出典:中小企業庁「中小M&Aガイドライン(第3版)」令和6年8月(確認日 2026-11-19)
チェック④で確かめること
- 直近3年分の税務申告書・決算書・勘定科目内訳明細書がそろっている
- 会社案内かホームページの写しがある
- 調査で求められる書類の置き場所を一覧にした
チェック⑤|相談先と仲介契約の条項を確かめる
会社売却の相談先を選ぶときは、仲介会社と結ぶ契約書の条項まで社長自身で読んでおきましょう。
最初に相談する先
中小企業庁の中小M&Aガイドラインでは、まず顧問税理士などの身近な相談先に話を聞いてもらうことが勧められています。
相談先は顧問税理士のほか、商工会議所などの商工団体、取引のある金融機関、M&Aの仲介会社、事業承継・引継ぎ支援センターという公的な窓口です。
仲介を頼む先は、基本的に1つに絞りましょう。いくつもの相談先に同時に頼むと、会社の情報が外に出回るおそれがあります。
多くの仲介会社はすでに営業利益が数千万円ある会社の売却を中心に扱っているという見立てもあり、利益がまだ足りない会社はチェック①②で営業利益の目標を決めてから相談先を探しましょう。
相談の前に書き出す条件
相談の前には、売る理由と売りたい時期、譲れない条件の優先順位を紙に書き出しておきます。
譲れない条件には売る金額のほかに、従業員の雇用を続けてもらうか、社長が売ったあとも当面は会社に関わるかがあります。
買い手がいる以上は希望がすべて通るとは限らないので、譲れる条件と譲れない条件を分けて、交渉で話し合う点を決めておきましょう。
条項①|専任条項の契約期間
専任条項とは、契約した仲介会社のほかに、別の仲介会社へ並行して頼むことを禁じる契約の決まりです。
専任条項を付けるときの契約期間は、中小企業庁の中小M&Aガイドラインで最長でも6か月〜1年以内が目安とされています。
ほかの仲介会社や弁護士・税理士に意見を聞くセカンド・オピニオンは基本的に認められるので、契約書に禁じる範囲がどう書かれているかも読んでおきましょう。
条項②|テール条項の期間
テール条項とは、仲介の契約が終わったあとでも、一定の期間内に会社を売ると手数料を払うという契約の決まりです。
テール条項の期間は中小M&Aガイドラインで最長でも2〜3年以内、対象も基本的には契約した仲介会社が紹介した相手との売却に限るのが目安とされています。
契約書の条項を1つずつ読むのは手間に感じるかもしれませんが、自分で見つけた相手に売っても手数料がかかる書き方になっていないか、署名の前に確かめてください。
従業員と取引先に話す時期
会社を売る話はごく一部の幹部などを除いて、原則として引き渡しのあと、早くても最終契約のあとに従業員や取引先へ伝えます。
話が途中で伝わってしまい売却が流れると、取引先が離れたり従業員が辞めたりして、ふだんの事業にも差し支えが出るおそれがあります。
社内の誰に、いつ話すかは、買い手とも相談して決めておきましょう。
出典:中小企業庁「中小M&Aガイドライン(第3版)」令和6年8月(確認日 2026-11-19)
チェック⑤で確かめること
- 仲介を頼む相談先を1つに絞った
- 売る理由・時期・譲れない条件を書き出した
- 専任条項の契約期間が1年以内か確かめた
- テール条項の期間が3年以内か確かめた
- テール条項の対象が、仲介会社が紹介した相手との売却に限られているか確かめた
- 社内で話す相手と時期を決めた
En placeの「M&A顧問」で売れる状態を一緒につくる
株式会社En place(エンプレイス)のM&A顧問は、将来の会社売却に向けて、事業計画や数字を整えて会社を「売れる状態」に育てる伴走型の顧問サービスです。
今すぐ売れる会社のためではなく、2年後などに売れる状態にしたい会社のためのサービスです。
相談が多いのは、年間の利益が500万〜2,000万円ほどの会社です。
M&A顧問では最初に会社の値段の計算の仕方をお伝えして今の会社の目安を出し、目標の営業利益に届く事業計画を一緒に引いて、毎月の数字を事業計画と見比べます。
売るための商品や集客が足りない会社にはXの立ち上げや検索対策・商品づくりも進め、最後はEn placeとつながりのある買い手にお引き合わせします。
担当の取締役・小林 理玖が受けているM&Aの相談は、半年で500件以上、月にすると80件を超える数です。
En placeは、東証グロース上場のエフ・コードグループの一員です。
伴走の期間は6か月が基本で、6か月を過ぎても追加の費用なしで続けられ、料金は面談でご案内しています。
M&A顧問の進め方は、紹介動画で見られます。
M&A顧問|会社を売れる状態に育てる顧問サービス将来の会社売却を見据えて、事業計画や数字を整え、会社を「売れる状態」に育てていく伴走型の顧問サービスです。
会社売却の準備についてよくある質問
Q. 年商1億円の会社は、いくらで売れますか?
年商1億円の会社がいくらで売れるかは、年商ではなく営業利益と倍率で決まります。
たとえば年商1億円で営業利益が年1,500万円、削れる費用が年500万円の会社なら、2,000万円×2〜3倍の4,000万〜6,000万円に会社の現金を足した額が目安です。
Q. 赤字の会社でも売れますか?
赤字の会社は売るのが難しく、とくに受託の仕事が中心の会社では利益が出ていることが売却の前提になります。
利益が出ていれば買ってくれる相手は見つかりやすいので、まずはチェック②の事業計画で、営業利益が出る売上と経費の割合を決めましょう。
Q. 売ると決めていなくても相談できますか?
売ると決めていなくても相談はでき、中小企業庁の中小M&Aガイドラインでも、決めていないうちから相談することが勧められています。
相談で出してもらった会社の値段の目安を見て、売るかどうかを決めましょう。
Q. 会社を売ったお金には、どんな税金がかかりますか?
株式を売る方法で会社を売ったお金には、売った額から取得の費用などを引いた利益に、所得税・住民税の20%と復興特別所得税がかかります。
くわしい税額は顧問税理士に確かめてください。
事業だけを売る方法では代金を会社が受け取り、売って得た利益に会社の法人税がかかります。
Q. 会社売却の準備は、どの順番で進めればいいですか?
会社売却の準備は、値段の計算→事業計画→株式と資産の整理→書類→相談先の順に進めます。
売りたい時期が近いときは、時期ごとのチェックリストの表を見て、値段の計算と書類を先に済ませましょう。
Q. 株式譲渡と事業譲渡は、どちらで売るのですか?
株式譲渡と事業譲渡のどちらで売るかは、帳簿に出ない債務まで買い手に引き継いでもらうか、手続きの手間をかけても引き継ぐ債務を限るかで選びましょう。
株式譲渡は会社ごと売る方法で、許認可の取り直しや登記の手続きが要らない一方、帳簿に出ない債務も買い手が引き継ぎます。
事業譲渡は事業の一部や資産を選んで売る方法で、引き継ぐ債務を限れる一方、資産ごとに移す手続きが要り許認可も原則として取り直します。
出典:中小企業庁「中小M&Aガイドライン(第3版)」令和6年8月/国税庁 タックスアンサー No.1463(確認日 2026-11-19)
まとめ|会社売却の準備は、チェック①の値段の計算から
会社を売ると決めていない段階でも、利益と事業計画を整えて2年後に売れる状態にしておけば、売るかどうかを社長自身で選べます。
会社売却の準備は自社の値段を営業利益と倍率で計算し、売りたい額に足りない分を事業計画で埋めてから、株式・書類・仲介契約を整える順に進めましょう。
まずは直近の決算書を開いて、営業利益と、売却後に削れる費用を書き出してみてください。
DOCUMENT
BtoBの商談をつくる
4つの経路を、資料で受け取る
- 01自社の商談が、今どの経路から来ているか
- 02最初の30日で、誰が何件動くかの決め方
- 03そのまま使えるDM・会食後・紹介依頼・初回の電話の文面

お申し込みのあと、資料のリンクをメールでお送りします。
